
アルファードの残クレは月々の支払いを抑えやすい一方で、契約内容を十分に理解していないと「残クレ地獄」と呼ばれる状況に陥ることがあります。
「毎月の支払いがきつい」「契約満了時の残価を払えない」「返却すると追加料金がかかりそう」と不安を感じている方もいるのではないでしょうか。
残クレで注意したいのは毎月の返済額だけではありません。契約満了時の残価や走行距離の制限、車両の傷やへこみ、途中売却・返却の条件なども確認しておく必要があります。
すでに残クレでアルファードを購入している場合でも契約内容と残債を確認し、買取・返却・途中解約などの選択肢を比較することで今後の対応を考えることは可能です。
この記事ではアルファードの残クレ地獄といわれる原因から、契約時に見落としやすいポイント、支払いがきついときに検討できる対処法まで詳しく解説します。
アルファードの残クレ地獄に陥る人が見落としていた契約の3大盲点
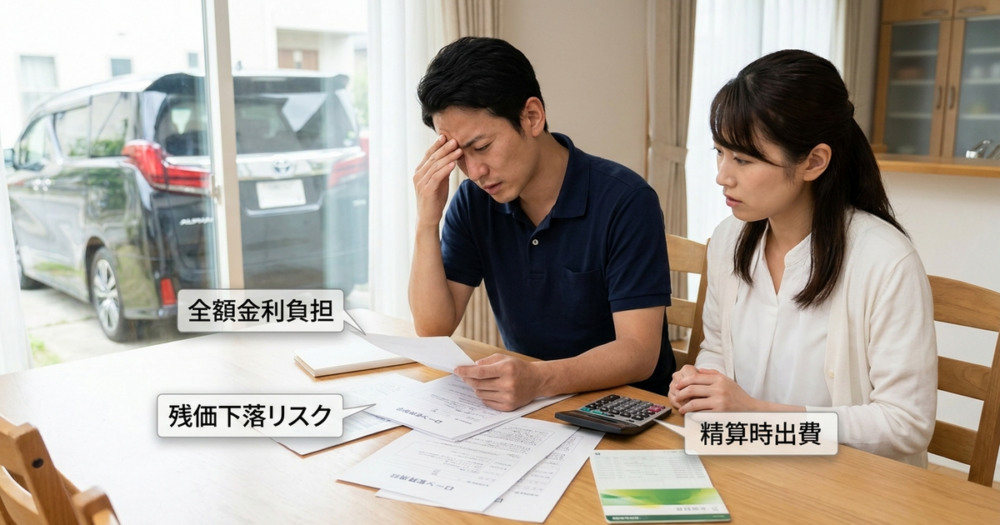
残クレで地獄に陥る人の傾向として多いのが「月々が安い」という部分にしか目が向いていなかったというケースがです。契約書には確かに書いてあります。
でも、営業担当の説明は「月々これだけで乗れます」「契約満了時に選べます」という耳障りの良い部分だけでリスクの説明はあまりしない。
ここでは、多くの人が見落としがちな契約の3つの盲点を確認していきます。
営業トークでは隠される金利の本当の計算構造
残クレの月々の支払いが安く見えるのは残価を据え置いているからです。
でも、金利の計算対象は据え置いた残価も含めた車両価格全体になっていることを契約時に理解している人は少ないです。
営業トークでは「月々9万円で乗れます」という数字だけが強調されます。
でも、その9万円に乗っている金利は実は分割対象の300万円ではなく車両価格600万円全体に対してかかっているわけです。
- 金利は車両価格全体
- 残価にも金利発生
- 月額の内訳不明瞭
- 総支払額の提示なし
この仕組みを知らないまま契約すると最終的な支払総額が現金一括や通常ローンより大幅に高くなるケースも珍しくありません。
契約書には記載されているものの、口頭では「お得な月額」ばかりが強調される傾向があります。
分割対象は300万円でも金利対象は600万円になる仕組み
具体例で見てみます。車両価格600万円、残価300万円、3年契約、金利年4.9%のケースを考えます。
月々の支払い対象は300万円(600万円 – 300万円)です。
でも金利は600万円全体にかかります。
3年間で支払う金利負担は約23万円。この金利は、残価300万円を含めた全体に対して計算されています。
通常ローンで600万円を3年間、金利3.5%で組んだ場合、金利負担は約19万円です。残クレの方が金利が高く設定されているケースが多く総負担額は実は割高になりがちです。
再ローンを組むと総支払額が通常ローンを上回る理由
契約満了時、残価300万円を一括で払えない人の多くは再ローンを組みます。再ローンの金利は年6%程度が一般的です。
5年間で支払う場合、月々約5.8万円、5年間の支払総額は約348万円。元の残価300万円に対して48万円の金利がさらに上乗せされます。
最初の3年間の支払いと合計すると、約671万円。車両価格600万円に対して71万円の利息を払ったことになります。
通常ローン8年の場合、金利負担は約50万円程度。残クレ+再ローンの方が約21万円も高くつく計算です。
「月々が安い」という入口の魅力に目を奪われると、出口で払う総額が見えなくなるんです。
契約書に小さく書かれた走行距離制限と追加精算の実態
残クレには走行距離制限が設定されています。契約書には確かに書いてあります。
でも、実際にどのくらい走るかを契約時に正確に把握している人は少ないです。一般的な走行距離制限は年間15,000km。
月に換算すると1,250kmです。
通勤で片道20kmを往復している場合、月に約20日勤務すると800km。これに週末の買い物や旅行を加えると、あっという間に制限に近づきます。
走行距離を1km超過すると、5〜10円の追加精算が発生します。1,000km超過すると、5,000円〜10,000円の請求です。
3年間で3,000km超過していると、15,000円〜30,000円の追加費用が返却時に待っています。
- 年間制限1,500km
- 超過1kmで5〜10円
- 通勤だけで月800km
- 週末利用で制限接近
- 3年で最大3万円請求
超過料金は契約満了時の一括請求となるため毎月の支払いには現れません。だからこそ気づきにくく、返却直前になって初めて総額を知る人が多いわけです。
これは「契約時に確認したはずのこと」として扱われます。
でも、実際には走行距離を毎月チェックしている人はほとんどいません。気づいた時には手遅れになっているパターンが多いです。
所有権がディーラーにあることで失う自由と将来の選択肢
残クレで購入した車の所有権は契約期間中はディーラー(またはローン会社)にあります。
これが何を意味するか。
カスタマイズは原則禁止。
内装を変えることもエアロパーツをつけることも契約違反になる可能性があります。返却時には原状回復が求められ元に戻す費用は自己負担です。
- カスタマイズは契約違反
- 返却時の原状回復義務
- 売却には違約金発生
- ディーラーの承諾が必須
法的な所有者がディーラーである以上、あなたが取れる行動は常に制約を受けます。契約書に書かれた条件は、実際に困ったときになって初めて「こんなはずじゃなかった」と気づくケースが多い。
もっと深刻なのは、「売却」という選択肢が自由に使えないことです。通常ローンであれば、市場価格が残債を上回っていれば車を売って残債を一括返済できます。
でも残クレの場合、契約途中での売却は違約金が発生する契約が多く、ディーラーの承諾が必要なケースもあります。
「自分の車」として乗っているつもりでも法的には「ディーラーから借りている車」なんです。
この認識のズレが、地獄に陥ったときの選択肢を狭めています。
残クレ地獄から抜け出すために最初に見直すべき契約条件
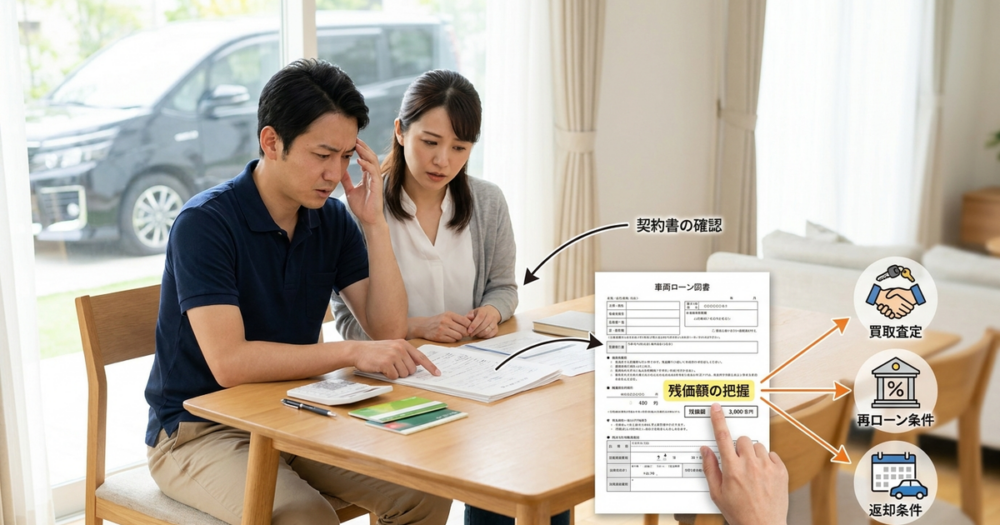
地獄から抜け出すための第一歩は、契約内容の現状把握です。
「もう契約してしまった」と思考停止するのではなく、今の契約で何が決まっていて、どこに余地があるのかを冷静に確認すること。
ここを飛ばして「どうしよう」と悩んでも、答えは出ません。
契約終了時に必要な残価額を今すぐ確認しておく
契約書を引っ張り出して、契約満了時に必要な残価額を確認してください。
多くの人は「数百万円」という漠然とした認識しか持っていません。
でも正確な金額を知らないと、次の行動を判断できない。
残価が280万円なのか、300万円なのか、それとも320万円なのか。この差は大きいです。
| 残価280万円 | 残価300万円 | 残価320万円 | |
|---|---|---|---|
| 一括返済の負担 | |||
| 再ローン審査の通りやすさ | 金利高め | ||
| 買取価格が上回る可能性 | 条件次第 |
残価額が正確に分かれば、次に「買取査定を取る」「再ローンの審査条件を調べる」「返却時の追加費用を計算する」といった具体的な行動に移れます。
走行距離の上限と現在の走行ペースを照合する
契約書の走行距離制限を確認してください。
年間15,000kmか、18,000kmか。
契約によって異なります。
次に、車の現在の走行距離を確認します。契約開始から今までの経過年数で割ると、年間の平均走行距離が出ます。
この数字が契約の制限を超えているか、ギリギリか、余裕があるか。
- 契約書の年間制限
- 現在の総走行距離
- 経過年数で割った平均
- 制限との差分
これらを整理すると、超過リスクの有無が明確になります。数字を並べて見比べるだけで、返却時の追加費用が発生するかどうかの見通しが立つはずです。
もし超過ペースなら、追加精算の金額を事前に計算しておく必要があります。
1kmあたり5円として、1,000km超過なら5,000円。
3,000km超過なら15,000円。
この金額を返却時の出費として見込んでおくか走行ペースを抑える努力をするか判断が必要です。
逆に、走行距離に余裕がある場合は「返却」という選択肢が現実的になります。追加精算の心配が少ないからです。
傷・へこみの査定基準と原状回復にかかる費用を把握する
残クレの返却時には車両状態の査定が行われます。基準は契約書に明記されていますが具体的な判定は返却時にならないと分かりません。
一般的な基準は以下の通りです。
| 許容される状態 | 追加精算の対象 | 概算費用 | |
|---|---|---|---|
| 小傷・擦り傷 | 数cm以内 | 数cm超 | 1箇所5千〜2万円 |
| へこみ | なし | あり | 1箇所1万〜3万円 |
| 内装の汚れ | 通常使用の範囲内 | シミ・破れ・焦げ | 1箇所1万〜5万円 |
| タイヤの溝 | 1.6mm以上 | 1.6mm未満 | 4本交換で5万〜10万円 |
返却を検討しているなら、今のうちに車の状態を確認して、修理が必要な箇所をリストアップしておくこと。修理費用が高額になる場合は、返却ではなく買取を選ぶ方が得になることもあります。
支払いがきついと感じたときに使える3つの出口戦略
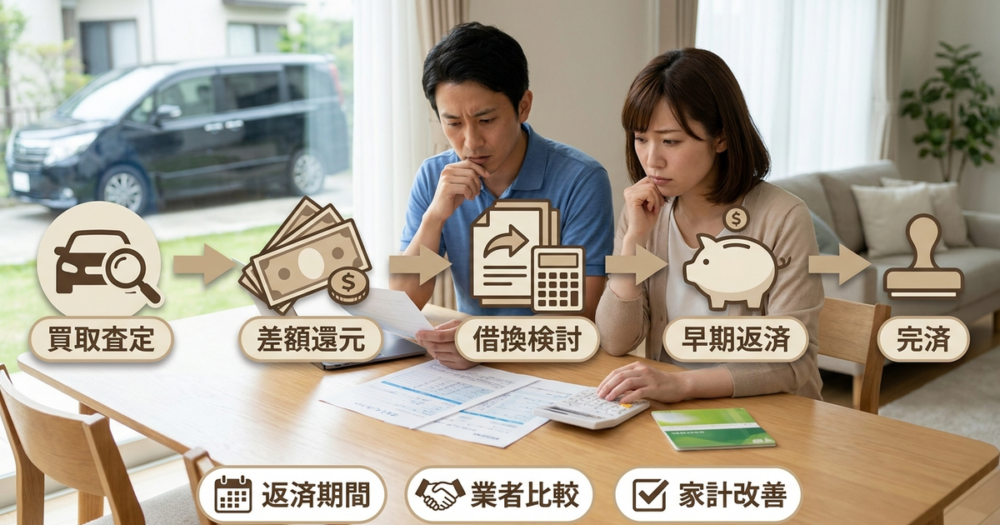
月々の支払いが苦しい、契約満了時の残価を一括で払える見込みがない、でもどうすればいいか分からない。
そういう状況で大事なのは自分に残された選択肢を全部並べてそれぞれの損得を冷静に比較することです。感情で動くと一番損をする選択肢を選んでしまいがち。
ここでは、残クレ地獄から抜け出すための3つの具体的な出口戦略を紹介します。
買取業者の査定を取って残債との差額を確認する
まず最初にやるべきは買取業者の査定を取ることです。
アルファードは中古車市場でリセールバリューが高い車種です。状態が良ければ、残価設定額より高く売れる可能性があります。
査定額が残価を上回っていれば、差額が手元に残る。この差額を次の車の頭金にしたり、生活費に回したりできます。
逆に、査定額が残価を下回っている場合は注意が必要です。この場合、車を売っても残債が残ります。この差額を一括で払えるか、払えないかで次の行動が変わります。
残価設定額より高く売れるケースと売却のタイミング
アルファードのリセールバリューは高いですが市場価格は変動します。特に、新型モデルが発売されると旧型の価格は一気に下がります。
30系アルファードは、40系の発売後に価格が200万円〜300万円下落したケースもあります。
売却のタイミングは早い方が有利です。契約満了を待たずに今の時点で査定を取って残価を上回っているなら早めに動く。
契約途中での売却は違約金が発生する可能性があるため、ディーラーに事前確認が必要ですが、違約金を払っても差額が残るなら検討する価値があります。
一括返済できない場合の借り換えローンの選び方
査定額が残価を下回っている場合、差額を一括で払えない人は借り換えローンを検討します。
残クレの再ローンは金利が高い(年6%程度)ため、銀行系のマイカーローンに借り換える方が総支払額を抑えられます。
銀行系は金利が年2〜4%程度で、審査は厳しいですが、残クレの再ローンより有利です。
- 銀行系マイカーローンの金利を比較する(ネット銀行は低金利が多い)
- 残クレの再ローン金利と比較して、どちらが総支払額が少ないか計算する
- 審査に通るか不安な場合は、複数の銀行に仮審査を申し込む
ただし、借り換えができるのは「残価を一括返済してから」です。残クレの契約を解除しないと新しいローンは組めません。
このタイミングでまとまった資金が必要になる点に注意が必要です。
ディーラーに返却する際の追加費用を最小化する準備
買取も再ローンも難しい場合、残された選択肢は「返却」です。
返却自体は契約で認められた正当な選択肢ですが、追加費用が発生するリスクがあります。
このリスクを最小化するために、返却前にできることをやっておく。
- 走行距離を確認し、超過分の追加精算額を計算しておく
- 傷・へこみ・内装の状態をチェックし、修理が必要な箇所をリストアップする
- タイヤの溝が1.6mm以上あるか確認し、不足していれば交換を見てみる
- 修理費用と追加精算額を比較し、修理する方が得か判断する
修理費用が10万円、追加精算が5万円なら、修理しない方が得です。逆に、追加精算が15万円、修理費用が8万円なら、修理した方が得。
この計算をしないまま返却すると、後で請求書を見て驚くことになります。
返却は「逃げ」ではなく、契約上の正当な選択肢です。でも準備なしで返却すると、追加費用で結局損をする。
冷静に計算してから動くことが大事です。
契約の途中解約に伴う違約金と損失を計算してみる
契約満了を待たずに途中解約する選択肢もあります。
途中解約の場合、残価と残りの分割支払いを一括で支払う必要があります。さらに、違約金が発生する契約もあります。
この違約金は契約書に明記されているので、まず確認してください。
違約金を払ってでも途中解約した方が得なケースは以下の通りです。
- 買取査定額が(残価+残りの分割支払い+違約金)を上回っている
- 月々の支払いが家計を圧迫しており、これ以上続けると生活が破綻する
- 車の市場価格が今後さらに下がる見込みがあり、早めに売却した方が損失が少ない
ただし、違約金が高額な場合は慎重に判断しなきゃいけません。違約金が30万円、買取査定額が残債を20万円上回っているだけなら、差額は10万円しか残りません。
この10万円のために途中解約するメリットがあるか、冷静に考えることが必要です。
アルファードの残クレ地獄を避けるために契約前に整理しておくこと
ここまでは「すでに残クレ地獄に陥っている人」向けの内容でした。
でも、これから残クレを検討している人、または次の車を買うときに同じ失敗を繰り返したくない人のために、契約前に整理しておくべきポイントをまとめます。
残クレ地獄に陥る人の共通点は「契約時に具体的な数字を確認しなかったこと」です。
月々の返済額が手取りの25%を超えていないか見直す
月々の返済額が手取り収入の何%を占めるか、これは家計破綻のリスクを測る重要な指標です。
一般的に、月収の25%以上をローン返済に充てると、家計が圧迫されて破産リスクが高まると言われています。
例えば、手取り月収30万円の人が月々9万円を車のローンに充てている場合、比率は30%です。
これは明らかに高すぎる。
残りの21万円で家賃・食費・光熱費・保険・教育費・貯金を賄うのは現実的に難しい。
月々の返済額を決めるとき、「何とか払える金額」ではなく「余裕を持って払える金額」を基準にすること。予期せぬ出費(医療費・冠婚葬祭・家電の故障)が発生しても、ローン返済を滞らせないだけの余裕が必要です。
契約満了時に残価を一括で払える貯蓄計画があるか確認する
残クレの最大のリスクは、契約満了時の残価支払いです。
「その時に考えればいい」と先送りにすると、確実に地獄に陥ります。
契約時に、残価を一括で払えるだけの貯蓄計画を立てておく必要があります。
例えば、5年後に300万円の残価支払いがあるなら、5年間で300万円を貯める。
月に換算すると5万円。
月々のローン支払いに加えて、毎月5万円を貯金する余裕があるか。この質問に「ある」と答えられないなら、その残クレ契約は無理がある。
もちろん、再ローンを組む前提で契約することもできます。でも、再ローンの審査に通る保証はない。
5年後の自分の収入・雇用状況・健康状態は今と同じとは限らない。貯蓄計画を立てておく方が、リスクは低いです。
維持費・保険料・駐車場代を含めた総負担額を試算しておく
車の負担は月々のローン返済だけではありません。
維持費(ガソリン代・車検・メンテナンス)、保険料、駐車場代、これらを全て合わせた「総負担額」を試算してください。
アルファードの場合、維持費は以下が目安です。
- ガソリン代:月2万円(通勤・週末利用を想定)
- 車検:2年で15万円(月換算6,250円)
- 任意保険:月1万円
- 駐車場代:月1万円(地域による)
- メンテナンス(オイル交換・タイヤ交換等):年5万円(月換算4,167円)
これらを合計すると、月々約5万円。
ローン返済が月9万円なら、総負担額は月14万円です。手取り30万円の人にとって、この14万円は手取りの約47%。
これは明らかに無理がある数字です。
「月々9万円なら払える」と思って契約しても、維持費を含めた総負担額を考えると払えなくなる。このギャップが残クレ地獄に陥る典型的なパターンです。
残クレ地獄から抜け出した後に安定したカーライフを続けるために
残クレ地獄から抜け出せたとしても、次の車選びで同じ失敗を繰り返したら意味がありません。
ここでは、次の車選びで失敗しないための判断基準と、残クレ以外の支払い方法を冷静に比較する視点を整理します。
次の車選びで同じ失敗を繰り返さないための判断基準
残クレ地獄に陥った原因を振り返ると、多くの場合「月々の支払いが安い」という入口の魅力に引っ張られて、出口のリスクを軽視したことにあります。
次の車を選ぶときは、以下の判断基準を使ってください。
- 月々の返済額が手取り収入の20%以内に収まるか
- 契約満了時の残価を一括で払える貯蓄計画があるか
- 維持費・保険料を含めた総負担額が手取りの30%以内か
- 走行距離制限が自分の生活スタイルに合っているか
- 車の市場価格が今後下落するリスクを考慮しているか
これらの基準を全てクリアできない車は、そもそも身の丈に合っていない。無理して乗る必要はないです。
アルファードのような高級ミニバンに乗りたい気持ちは分かります。でも、地獄に陥るリスクを冒してまで乗る価値があるかどうか、冷静に考える時間を持つことが大事です。
通常ローンとリースを比較して自分に合う支払い方を見つける
残クレ以外の選択肢として、通常ローンとリースがあります。
それぞれのメリット・デメリットを比較して、自分の状況に合う方法を選んでください。
| メリット | デメリット |
|---|---|
| 通常ローンは総支払額が抑えられる リースは月々の負担が軽い 中古車なら初期費用を削減できる | 通常ローンは月々の支払いが高い リースは契約終了時に車が残らない 中古車はリセールバリューが低い |
通常ローンは、金利が低く総支払額を抑えられるメリットがあります。
ただし、月々の支払い額は残クレより高くなるため、家計に余裕がある人向けです。
リースは、月々の支払いを抑えられる点は残クレと同じですが、契約終了時に車が手元に残らない点が異なります。「車を所有したい」という気持ちが強い人には向きません。
逆に、「一定期間だけ乗れればいい」と割り切れる人には、リースの方がシンプルでリスクが少ないです。
中古車は、初期費用を大幅に削減できます。3年落ちのアルファードなら、新車の半額程度で購入できるケースもあります。
ただし、リセールバリューは新車より低く、故障リスクも考慮が必要です。
どの選択肢が正解かは、自分の収入・貯蓄・ライフスタイルによって変わります。
「月々が安いから」だけで選ぶのではなく、出口まで見据えて判断することが大事です。
よくある質問
- 残クレの契約途中で車を売却することはできますか?
-
契約途中での売却は可能ですが、ディーラー(またはローン会社)の承諾が必要です。残価と残りの分割支払いを一括で返済する必要があり、違約金が発生する契約もあります。まずは契約書を確認し、ディーラーに相談してください。
- 走行距離をオーバーしそうな場合、どうすればいいですか?
-
走行距離制限を超過すると、1kmあたり5〜10円の追加精算が発生します。超過が確実な場合は、返却ではなく買取を選ぶ方が得になることがあります。買取業者の査定を取って、追加精算額と比較してください。
- 残価を一括で払えない場合、再ローンは必ず組めますか?
-
再ローンには審査があります。収入・雇用状況・他の借入状況によっては審査に通らない可能性があります。審査に通らなかった場合、車を返却するか、買取業者に売却するしかありません。
- アルファードの残クレ地獄、いつの時点で気づけば間に合いますか?
-
契約満了の1年前には、残価・買取査定額・自分の貯蓄額を確認してください。この時点で残価を一括で払えない見込みなら、早めに買取業者の査定を取るか、再ローンの審査条件を調べる必要があります。
- 残クレを組んだことを後悔しています。今からでも何とかなりますか?
-
今からでも遅くはありません。まず契約内容を確認し、買取査定を取って残価との差額を把握してください。差額がプラスなら売却、マイナスなら再ローンか返却を検討します。感情で動かず、数字を見て冷静に判断することが大事です。
まとめ:残クレ地獄から抜け出す鍵は、今ある選択肢を冷静に比較すること
残クレ地獄に陥る人の多くは、契約時に「月々が安い」という部分にしか目が向いていませんでした。
でも、地獄から抜け出す鍵は「今ある選択肢を冷静に比較すること」です。
買取査定を取る、再ローンの条件を調べる、返却時の追加費用を計算する。
これらの行動は、どれも今日からできることです。
支払いを続けることが正解ではありません。自分の状況に合った出口を選ぶことが最優先。
契約書を確認し、数字を並べて、一番損をしない選択肢を選んでください。
同じ失敗を繰り返さないために、次の車を選ぶときは「月々の支払い」だけでなく「出口のリスク」まで見据えて判断すること。これが一番の教訓だと思います。





コメント