
ディーラーの営業担当者が見積もりを出してくれた瞬間、目に飛び込んできた数字がある。月々8万円。
700万円のアルファードが、月々8万円で乗れるという話だった。
でも、その横に小さく書かれていた「3年後の残価350万円」という文字が頭から離れない。
残クレでアルファードを買うという選択肢は今や珍しくありません。月々の支払いを抑えながら高級ミニバンに乗れる仕組みとして多くの人が検討しています。
ただ、契約内容を十分に理解しないまま「月々が安いから」という理由だけで決めてしまうと、3年後に後悔する可能性があるんです。
この記事では、残クレでアルファードを買うときに最も重要な判断軸を、正直に書きました。
残クレでアルファードを買うとき最初に知っておくべき本当の仕組み
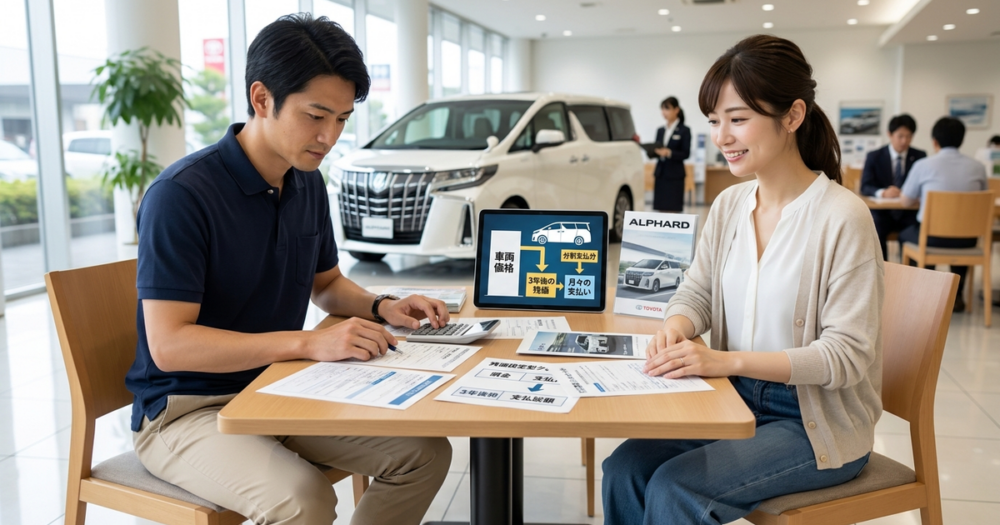
残クレという言葉は聞いたことがあっても実際にどういう仕組みなのか正確に理解している人は意外と少ないです。
ディーラーの説明では「月々の支払いが安くなります」という部分が強調されがちですが、その裏側にある仕組みを知らないと後で想定外の支払いに直面することになります。
残クレは「車両価格の半分を後回しにする借り方」だと理解しておく
残クレの正式名称は「残価設定型クレジット」。3年後や5年後の車の下取り価格をあらかじめ設定して、その金額を差し引いた残りの部分だけを分割で払う仕組みです。
つまり、車両価格の全額を分割するわけではなく、「将来の下取り価格」を担保にして今の支払いを抑えるという考え方なんです。
- 下取り価格を事前設定
- 差額だけを分割払い
- 月々の負担を軽減
- 契約満了時に選択肢
こうした仕組みによってアルファードのような高額車でも手が届きやすくなります。
ただし最終回の支払いをどう処理するかは、契約時にしっかり考えておく必要があるでしょう。
700万円のアルファードで実際に分割するのは350万円だけ
具体的な数字で見てみます。700万円のアルファードを3年契約の残クレで購入する場合、3年後の想定残価が350万円に設定されたとします。
この場合、実際に分割払いの対象になるのは、700万円から350万円を引いた350万円だけ。
この350万円を36回(3年間)で分割して、金利を含めて月々8万円前後になる計算です。
通常のローンなら700万円全額を分割するので、月々の支払いは15万円から20万円近くになることもあります。
残クレは支払対象が半分になるため月々の負担が大きく下がるわけです。
残りの350万円は3年後に「返すか・払うか」を選ぶ仕組み
ここが残クレの最大のポイント。
後回しにした350万円は3年後に必ず決断を迫られます。
選択肢は3つ。
車を返却して新しい車に乗り換える、残価350万円を支払って車を自分のものにする、または返却して契約を終了する、のいずれかです。
「月々8万円で乗れる」という言葉に惹かれて契約する人は多いですが、実は「3年後に350万円の支払いが待っている可能性がある」ことを見落としがちなんです。
通常ローンとの違いは「月額の安さ」ではなく「最終支払いの有無」
残クレと通常ローンを比べるとき、多くの人が「月々の支払いがいくら安くなるか」だけに注目します。
でも、本当の違いはそこじゃないんです。
通常ローンは、完済すれば車は完全に自分のものになります。追加の支払いは一切ありません。
一方、残クレは契約期間が終わっても終わりではありません。3年後に「次どうするか」を決めなければならない仕組みです。
- 通常ローン:完済で終了
- 残クレ:契約満了後に選択
- 追加支払いの有無が本質
- 月額の安さは副次的効果
つまり、両者の差は支払いタイミングの設計思想にあるわけです。通常ローンが「所有への一本道」なら、残クレは「柔軟性と引き換えに判断を先送りする契約」と言えます。
月々が安いのは事実ですが、その代わりに「最終支払い」という選択を先送りにしているだけ、と考えた方が正確です。
金利は残価を含めた全額にかかっている事実
残クレの金利について誤解している人が多いです。
「350万円だけ分割するなら、金利も350万円分だけでしょ?」と思いがちですが、実際には違います。
残クレの金利は車両価格の全額700万円に対してかかるんです。
つまり、月々の支払いは350万円分だけに見えても利息は700万円全額に対して発生している。この構造を知らないと、最終的な総支払額が通常ローンより高くなる理由が理解できません。
- 金利は全額にかかる
- 残価分も利息対象
- 月々安くても利息増
- 総支払額が高くなる
この仕組みは契約書に明記されているものの、説明時に十分理解されないまま契約するケースも少なくありません。
金利が年5%だとすると、3年間で支払う利息総額は通常ローンより多くなる傾向があります。月々の負担が軽い分、利息負担が増える構造になっているわけです。
残クレでアルファードを買うとき損か得かを分ける唯一の判断軸
| 3年で乗り換える | 5年以上乗る | 月々の安さだけで決める | |
|---|---|---|---|
| 月々の支払い | 約8万円 | 約8万円→残価支払い | 約8万円 |
| 3年後の選択 | 返却・乗り換え | 残価を支払う | 未定のまま契約 |
| 総支払額 | 350万円程度 | 700万円+利息 | 最終的に高額化 |
| 向き・不向き | 後悔しやすい |
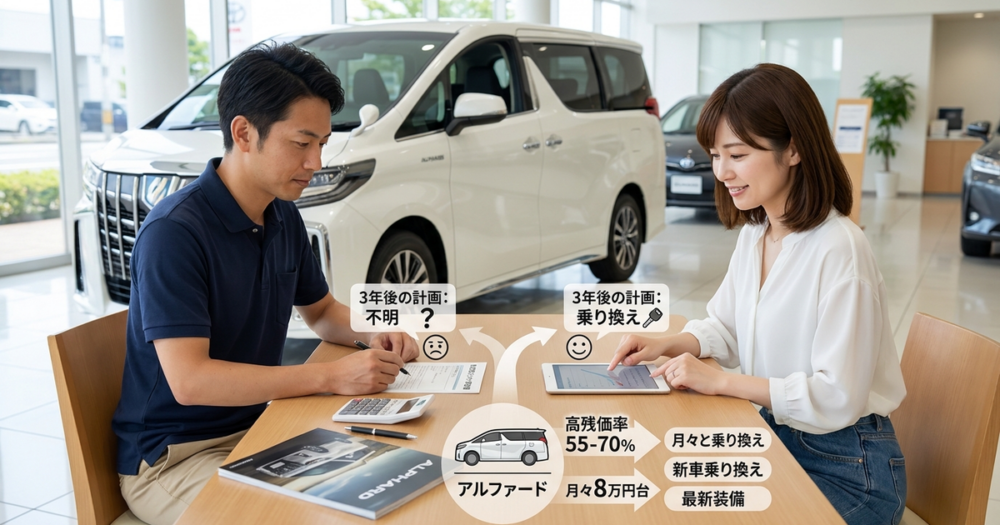
残クレが得か損かは、契約時の月々の支払額で決まるわけじゃありません。3年後に「どうするか」を今の時点で決められているかどうかで決まります。
ここを曖昧にしたまま契約すると、3年後に「こんなはずじゃなかった」という状態になりやすいんです。
3年で乗り換えるなら月々8万円で最新モデルに乗り続けられる
残クレが最も合理的に機能するのは「3年ごとに新しい車に乗り換えたい」と考えている人です。
アルファードは中古車市場での人気が高く、3年後の残価率も55%から70%と高い水準を維持します。つまり、3年後に返却すれば追加費用なしで新しいモデルに乗り換えられる可能性が高いです。
月々8万円台の支払いで常に最新の安全装備とデザインを備えたアルファードに乗り続けられます。
これは、車を「所有する」のではなく「利用する」と割り切れる人にとってはかなり合理的な選択肢なんです。
- 3年後の残価率55〜70%
- 月々8万円台で最新モデル
- 車検前に乗り換え可能
- メンテナンス費用も削減
車検を通す前に乗り換えられるので車検費用も不要。
3年サイクルなら大きな故障リスクも低く抑えられるため維持費全体で見ても負担は軽くなります。
5年以上乗るつもりなら総支払額が通常ローンより高くなる
逆に、「同じ車に長く乗りたい」と考えている人には残クレは向いていません。
3年後に残価350万円を支払って買い取る場合、結局は車両価格700万円に加えて3年分の金利を支払うことになります。
通常ローンなら金利が年3%程度で済むこともありますが残クレは年5%前後。
総支払額で比べると通常ローンより高くなるケースが多いんです。
- 残クレは金利が高め
- 買取時も利息がかかる
- 通常ローンより総額増
- 長期保有は不利
月々の負担を抑えたい気持ちはわかりますが、総額で見ると損をしてしまうケースも。5年以上乗るつもりなら、最初から通常ローンを組んで完済した方がトータルの負担は少なくなります。
「月々が安い」に惹かれて契約すると、3年後に残価分の支払いで後悔する
一番危険なのは、「月々8万円なら払える」という理由だけで契約してしまうケースです。
3年後にどうするか決めていない状態で契約すると、いざ選択を迫られたときに困ります。
「返却するつもりだったけど、傷や走行距離で追加費用が発生した」「買い取りたいけど、残価350万円を一括で払えない」という状況に陥る人は、正直少なくありません。
- 終了時の選択肢未定
- 傷・走行距離の追加費用
- 残価の一括払い不可
- 再ローンで利息増
こうした事態は契約時点で想定できるはずなのに、月々の安さに目を奪われて見落としがち。
特に再ローンを組むと結局は利息負担が膨らんで総支払額が跳ね上がります。
残クレは「月々が安い」のではなく、「支払いを先送りにしている」だけ。この前提を忘れると後で必ず困ります。
残クレでアルファードを買うとき契約前に確認しないと追加費用が発生する条件
| 走行距離 | 車両状態 | 事故 | |
|---|---|---|---|
| 制限内容 | 年間1万km以下 | 傷・へこみなし | 廃車時一括返済 |
| 超過時の精算 | 1kmあたり5〜10円 | 査定で減額 | 残価分を即支払い |
| 回避策 | 契約時に距離設定 | 丁寧な使用 | 車両保険加入 |
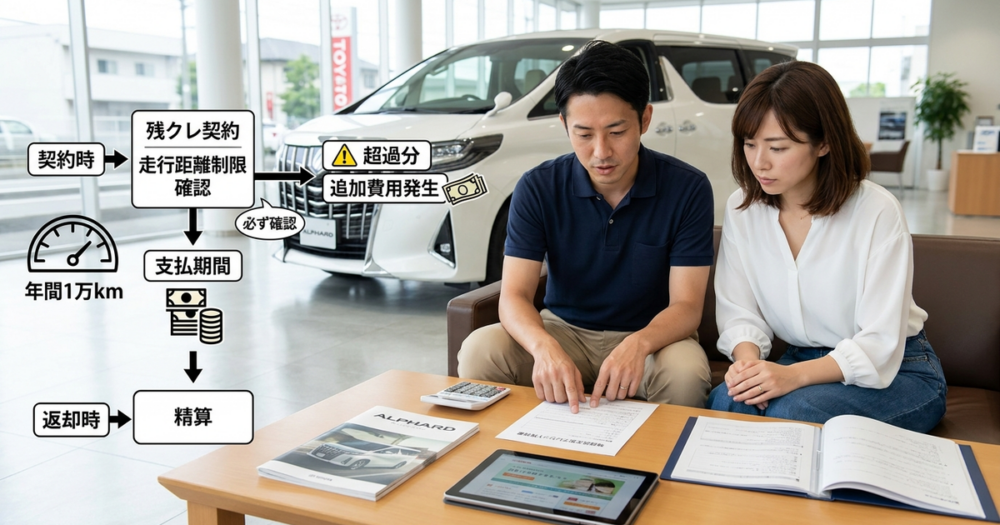
残クレには契約書に小さく書かれている「条件」がいくつかあります。
この条件を見落として契約すると返却時に追加費用が発生することがあるんです。
月々の支払いだけに目が行きがちですが契約前に必ず確認すべきポイントがあります。
年間走行距離が1万kmを超えると1kmあたり5円〜10円の精算が待っている
残クレにはほぼすべての契約で「走行距離制限」が設定されています。
一般的には年間1万km、3年契約なら合計3万kmまで。この制限を超えると、1kmあたり5円から10円の精算金が発生します。
たとえば、3年間で5万km走ってしまった場合、超過分は2万km。
1kmあたり5円なら10万円、10円なら20万円の追加支払いです。
- 年間1万km制限
- 超過1kmで5〜10円
- 通勤30kmで上限到達
- 週末レジャーで超過リスク
「年間1万kmなら余裕でしょ」と思うかもしれませんが、通勤で毎日30km走るだけで年間約1万kmに達します。
週末のレジャーや帰省を含めると意外とオーバーしやすい距離なんです。契約前に直近1年の走行実績を確認しておくと後悔を避けられるでしょう。
傷・へこみ・カスタムの痕跡があると査定で減額される
返却時には車両の状態を査定されます。通常使用の範囲内の小傷は許容されることが多いですが、目立つへこみや修理跡があると減額の対象になります。
さらに、カスタムも基本的にNG。
エアロパーツの追加や内装の変更、ホイールの交換などを行った場合、原状回復を求められるか、そのまま返却すると減額されることがあります。
- 目立つへこみや修理跡
- エアロパーツの追加
- 内装の変更
- 社外ホイールへの交換
- 原状回復費用の請求
こうした項目は返却査定で必ずチェックされるポイント。事前に把握しておけば、契約期間中の扱い方も変わってくるはずです。
「自分の車なんだから好きにしていいでしょ」と思いがちですが、残クレの場合、所有権はディーラー側にあります。
返却前提ならカスタムは避けた方が無難です。
事故で廃車になると残価分を一括返済する義務が生じる
これは一番怖いパターンです。
残クレ契約中に事故を起こして車が廃車になった場合、残りのローンに加えて「残価分」も一括で返済しなければなりません。
つまり、3年契約の2年目で全損事故を起こした場合、残り1年分のローンと残価350万円、合わせて400万円近くを一括で支払う義務が生じることもあるんです。
- 残債と残価の二重負担
- 一括返済義務が発生
- 車両保険未加入は危険
- 保険金でも不足する場合あり
車両保険に入っていれば保険金で対応できることもありますが、保険に入っていない場合は自己負担。
これは本当に厳しいです。残クレで契約するなら車両保険は必須と考えた方がいいです。
残クレでアルファードを買うとき向いている人と絶対に避けるべき人の境界線
残クレはすべての人に向いているわけではありません。
使い方次第ではかなり便利ですが、ライフスタイルによっては逆に負担が増えることもあります。
ここでは、残クレが向いている人と、避けた方がいい人の境界線を正直に書きます。
短期乗り換え派には月々の負担を抑えながら最新に乗れるメリットがある
残クレが向いているのは以下のような人です。
- 3年ごとに新しい車に乗り換えたい
- 車検やメンテナンス費用を抑えたい
- 常に最新の安全装備に乗りたい
- 車を所有することにこだわりがない
- 年間走行距離が1万km以内に収まる
特に、法人や個人事業主で経費計上を考えている人にとっては、月々の支払いを一定に保てる残クレは使いやすい選択肢です。
また、「アルファードに乗りたいけど、一括やフルローンでは予算が厳しい」という人にとって、月々8万円台で乗れるのは大きなメリットになります。
長距離運転・カスタム・長期保有を考えている人は通常ローンを選んでおく
逆に、以下のような人は残クレを避けた方がいいです。
- 年間2万km以上走る予定がある
- 車を自分好みにカスタムしたい
- 5年以上同じ車に乗り続けたい
- 3年後の選択を今決められない
- 車両保険に入る予定がない
長距離を走る人や、車をカスタムして楽しみたい人にとって残クレの制約は大きな足かせになります。返却時の追加費用を気にしながら乗るのは正直ストレスです。
長く乗るつもりなら最初から通常ローンを組んで完済した方が総支払額も抑えられますし、自由に使えます。
「家計に余裕がないけど見栄を張りたい」動機で契約すると生活が圧迫される
一番危険なのは「周りに合わせてアルファードに乗りたい」という動機だけで残クレを選ぶケースです。
月々8万円は決して安い金額ではありません。
さらに、3年後に残価分の支払いや追加費用が発生する可能性もあります。
「月々が安いから大丈夫」と思って契約すると家計全体のバランスが崩れることがあるんです。
残クレは「支払いを先送りにする仕組み」であって「車を安く買う方法」ではありません。この違いを理解しないまま契約すると、後で必ず困ります。
残クレでアルファードを買うとき契約満了時の3つの選択肢
残クレで契約すると3年後に必ず選択を迫られます。
その時になって慌てるのではなく、契約の段階で「どの選択肢を選ぶか」をある程度決めておくことが大事です。
選択肢は3つ。
それぞれのメリットと注意点を見ていきます。
返却して新車に乗り換える
一つ目の選択肢は車を返却して新しい車に乗り換える方法です。
走行距離が制限内、車両状態が良好であれば、追加費用なしで返却できます。
そして、新しいアルファードや別の車種に乗り換える契約を結ぶ。これが残クレの最も一般的な使い方です。
ただし、傷や走行距離超過があると返却時に精算金が発生します。この費用を避けるためには、契約期間中に丁寧に車を扱い、距離管理をしっかり行うことが必要です。
残価を支払って買い取る
二つ目の選択肢は残価を支払って車を自分のものにする方法です。
3年後に一括で350万円を支払うか、または残価分を再度ローンで組み直すことになります。
再ローンの場合、さらに金利がかかるため総支払額は最初から通常ローンを組んだ場合より高くなることがほとんどです。
「やっぱりこの車が気に入ったから買い取りたい」と思っても、資金的な準備ができていないと厳しいです。
買い取る可能性があるなら契約時から残価分の貯金を始めておいた方がいいです。
車を返却して契約を終了する
三つ目の選択肢は車を返却して契約を終了する方法です。乗り換えも買い取りもせず単純に返却して終わり。この選択肢を選ぶ人もいます。
ただし、その場合は「3年間で支払った分は車を借りていた費用」と割り切る必要があります。
どの選択肢を選ぶにしても、契約時に「3年後の自分がどうしたいか」を想定しておくことが一番大事です。
曖昧なまま契約すると選択肢を迫られたときに困ります。
結局、残クレでアルファードを買うかどうかの判断は、月々の支払額ではなく「3年後にどうするか」を今決められているかどうかで決まるんです。
よくある質問
- 残クレでアルファードを買うと、最終的にいくら払うことになりますか?
-
3年で返却する場合は分割した350万円程度と金利です。買い取る場合は車両価格700万円に加えて金利分がかかるため、通常ローンより総額は高くなります。
- 残クレの審査は通常ローンより厳しいですか?
-
残クレも通常ローンも審査基準は似ています。ただし、残クレは月々の支払いが低いため、年収に対する返済比率が抑えられ、審査に通りやすいと感じる人もいます。
- 3年後に乗り換えず、そのまま乗り続けることはできますか?
-
できます。残価を一括または再ローンで支払えば、車は自分のものになります。ただし、再ローンの場合は金利が再度かかるため、総支払額は増えます。
- 走行距離制限を超えた場合、どのタイミングで精算するのですか?
-
返却時に査定が行われ、その時点で超過分の精算金が請求されます。契約期間中に追加費用が発生するわけではありません。
- 残クレ契約中に車を売却することはできますか?
-
所有権がディーラー側にあるため、勝手に売却することはできません。売却したい場合は、残価とローン残高を一括返済しないとダメです。
まとめ::残クレでアルファードを買うなら3年後の選択を今決めておく
残クレでアルファードを買うかどうかの判断は、月々の支払いが安いかどうかではありません。
3年後に「乗り換えるか・買い取るか・返却するか」を今の時点である程度決められているかどうかで決まります。
3年ごとに新しい車に乗り換えたい人、車検やメンテナンス費用を抑えたい人にとって、残クレは合理的な選択肢です。
月々8万円台で最新のアルファードに乗り続けられるのは大きなメリットになります。
ただし、5年以上同じ車に乗りたい人、長距離を走る人、カスタムを楽しみたい人には、残クレは向いていません。
制約が多く、総支払額も高くなる傾向があります。
「月々が安いから」という理由だけで飛びつくと3年後に後悔することになります。
契約前に走行距離制限や車両状態の条件、事故時のリスクをしっかり確認しておくことがカギです。
残クレは「支払いを先送りにする仕組み」であって、「車を安く買う方法」ではない。この前提を忘れなければ、後悔しない判断ができると思います。





コメント